📌 En résumé
- restez à l’IR si vos bénéfices nets sont faibles et que vous avez besoin du revenu personnel immédiat.
- optez souvent pour l’IS si vous voulez capitaliser dans la société et lisser l’imposition.
- consultez un simulateur ou votre expert-comptable avant toute option ; formalités sur impots.gouv.fr.
- cet article propose 4 profils types, un arbre décisionnel texte et une checklist pratique.
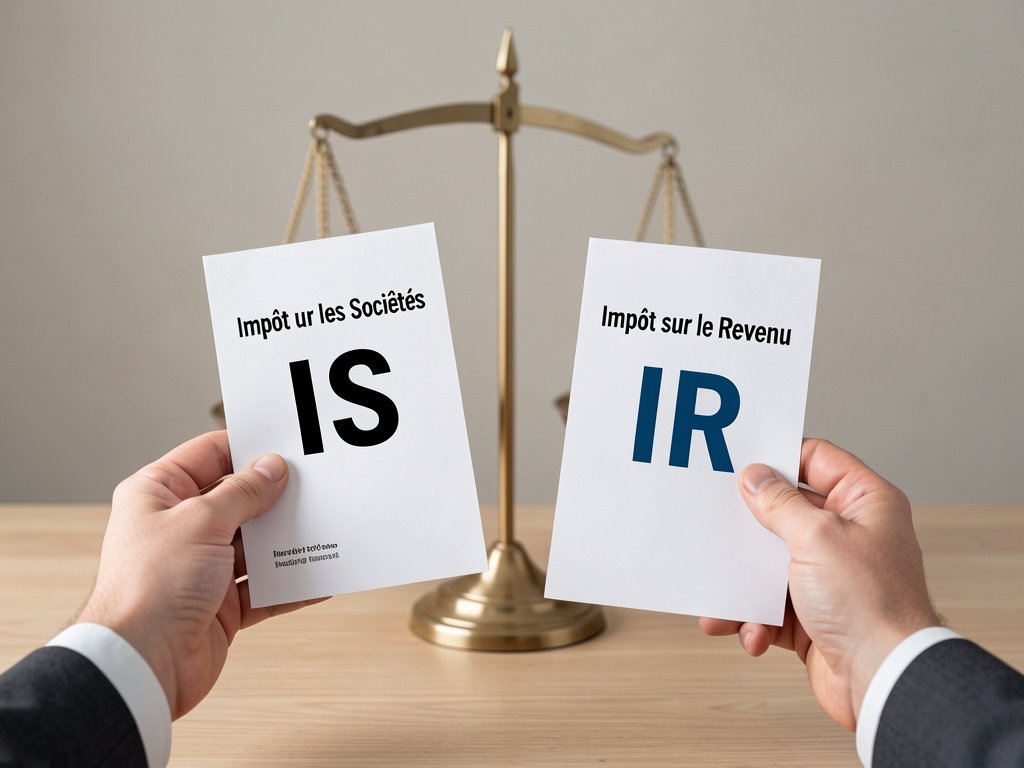
Vous créez ou dirigez une EURL et hésitez entre rester à l’impôt sur le revenu (IR) ou opter pour l’impôt sur les sociétés (IS) ? Le bon choix dépend moins d’une règle absolue que de votre niveau de bénéfices, de votre besoin de trésorerie et de votre projet (cession, capitalisation, retraite). Cet article vous livre 4 scénarios chiffrés, un arbre décisionnel rapide et la marche à suivre.
comprendre les deux régimes en 3 minutes
IR — principe : les bénéfices de l’EURL sont imposés directement au nom de l’associé unique, dans la catégorie BIC ou BNC selon l’activité. vous déclarez via le formulaire 2042-C-PRO. l’impôt augmente avec votre revenu global. voir impots.gouv.fr pour les règles et obligations.
IS — principe : la société est imposée sur son bénéfice. les bénéfices non distribués restent dans la société (trésorerie disponible) ; les dividendes distribués sont ensuite imposés entre les mains de l’associé (double imposition possible, mécanisme PFU ou intégration selon cas). opter pour l’is modifie aussi le traitement social du gérant. consulter impots.gouv.fr pour la procédure d’option et les délais.
Que faire maintenant : listez votre bénéfice prévisionnel et votre besoin de trésorerie pour l’année.
les paramètres qui changent la donne
Avant de choisir, pesez ces critères :
- niveau de bénéfices / revenu net visé ;
- besoin de trésorerie immédiat vs capacité à laisser des bénéfices en réserve ;
- projet de cession ou transmission à moyen terme ;
- statut social du gérant (tns ou assimilé) et incidence sur les cotisations ;
- volonté régulière de verser des dividendes vs se verser un salaire ;
- horizon : court terme (1–3 ans) ou long terme (capitalisation).
Rappel légal : les règles d’imposition de base sont dans le Code général des impôts (CGI) et les précisions sur la procédure d’option figurent sur impots.gouv.fr. pour des cas complexes, le BOFiP peut apporter des précisions administratives.
Ce que vous pouvez faire maintenant : notez votre situation pour chaque critère ci-dessus et préparez vos chiffres 12 derniers mois.
4 profils-types et simulations (méthode et recommandations)
Méthode : pour chaque scénario on compare impôt total estimé (impôt sur le revenu + prélèvements sociaux) versus impôt au niveau société + imposition des dividendes. hypothèses simplifiées : charges identiques, rémunération du gérant adaptée, distribution partielle des bénéfices. ces scénarios sont indicatifs ; faites une simulation précise avec un expert-comptable.
Tableau synthétique — pour qui : recommandé IR / recommandé IS
| Profil | Bénéfice annuel net estimé | recommandation |
|---|---|---|
| A — débutant / revenus faibles | < 20 k€ | recommandé : IR (préserver revenu personnel immédiat) |
| B — entrepreneur salarié visé | 20–50 k€ | souvent IR au départ ; surveiller si besoin de capitaliser |
| C — bénéfices élevés / envie de capitaliser | > 70 k€ | recommandé : IS (optimiser trésorerie et imposition différée) |
| D — projet de cession proche | variable | souvent IR (éviter double imposition à la liquidation) |
Scénarios (résumé) :
- A — faibles bénéfices : rester à l’IR évite complexité et prélèvements supplémentaires sur dividendes. ce que vous pouvez faire : ne pas opter pour l’is et vérifier quotes parts personnelles.
- B — revenus moyens : rester à l’IR peut faciliter protection sociale si vous versez principalement un salaire. ce que vous pouvez faire : simuler seuil où IS devient avantageux.
- C — bénéfices élevés et volonté de capitaliser : l’is permet de retenir les bénéfices dans la société et d’optimiser fiscalement à long terme. ce que vous pouvez faire : préparer un plan de rémunération mixte (salaire + dividendes) et simuler cotisations.
- D — cession prévue : rester à l’IR peut éviter certains effets de double imposition sur cession/liquidation. ce que vous pouvez faire : consulter un fiscaliste avant toute option.
« le bon choix dépend surtout de votre horizon et de votre besoin de trésorerie. l’is n’est pas une panacée, mais un outil quand on veut capitaliser. »
Julien Martin, expert-comptable
arbre de décision rapide (prenez une décision en 60 secondes)
- vos bénéfices prévus sont-ils inférieurs à la fourchette basse (ex. < 20 k€) ?
- oui → restez à l’IR (sauf cas particulier).
- non → passez à la question 2.
- voulez-vous maximiser votre trésorerie dans la société pour investir/accumuler ?
- oui → l’IS est souvent adapté.
- non → restez à l’IR si vous avez besoin de revenu personnel immédiat.
- prévoyez-vous une cession dans les 3 ans ?
- oui → privilégiez l’IR, puis simulez l’impact à la revente.
- non → simulez IS vs IR avec un expert.
Bouton mental : si vous voulez garder le maximum de revenu personnel immédiat → IR ; si vous voulez capitaliser et lisser l’imposition → IS.
Ce que vous pouvez faire maintenant : imprimez ce texte, cochez vos réponses et notez la recommandation.
📝 À retenir
- ne choisissez pas uniquement sur un pourcentage : calculez impôt + cotisations + effet dividendes.
- tout changement d’option doit être simulé et validé par un expert-comptable.
procédures pratiques et points de vigilance
Si vous optez pour l’IS :
- formalités : déclaration de l’option selon les modalités précisées sur impots.gouv.fr (respecter les délais). vérifier les conditions au moment de votre décision.
- comptabilité : obligations comptables renforcées (comptes annuels, bilan, imposition des résultats).
- rémunération/dividendes : attention aux règles sociales (cotisations selon statut) et aux règles sur les rémunérations dépassant 10 % du capital (vérifier seuils actuels).
- checklist post-option :
- mettre à jour prévisionnel,
- informer le centre de formalités des entreprises,
- revoir la politique de rémunération.
Ce que vous pouvez faire maintenant : demandez à votre expert-comptable une simulation complète et un modèle de bulletin de rémunération adapté.
FAQ
Quelle est la différence fiscale principale entre IR et IS ?
IR : bénéfices imposés au nom de l’associé. IS : bénéfice imposé dans la société puis dividendes imposés chez l’associé. consulter impots.gouv.fr pour détails.
Puis-je revenir de l'IS à l'IR ?
Des règles et délais existent ; revenir n’est pas automatique et peut être soumis à conditions. vérifier avec impots.gouv.fr et votre expert.
Les dividendes sont-ils toujours taxés deux fois ?
Il y a imposition au niveau société (IS) puis imposition au niveau associé (PFU ou intégration selon option). la mécanique peut entraîner une « double » imposition effective.
Quel impact sur mes cotisations sociales ?
Le statut du gérant (tns vs assimilé) et la répartition salaire/dividendes influencent les cotisations. simulez avec votre caisse/urssaf.
Faut-il faire une simulation avant de choisir ?
oui. toujours simuler et valider par un expert-comptable. voir impots.gouv.fr pour les formalités et le CGI pour les règles.
Conclusion
Le meilleur choix entre EURL à l’IS ou à l’IR dépend surtout de vos revenus prévisionnels, de votre besoin de trésorerie et de votre horizon. utilisez les scénarios ci‑dessus comme guide, imprimez l’arbre décisionnel et demandez une simulation chiffrée à votre expert‑comptable.
Note : d’après les règles fiscales en vigueur au moment de publication, consultez impots.gouv.fr et le CGI pour les taux et conditions exactes avant décision. pour obtenir l’arbre décisionnel imprimable et un modèle de mail à adresser à votre expert‑comptable, demandez la version téléchargeable ou contactez votre conseiller.